🔊 Artikel mit Audiokommentar anhören
Um auf Dauer an den Kapitalmärkten erfolgreich zu investieren, bedarf es viel Arbeit und eines langen Atems. Das zeigen ein paar Zahlen aus der Arbeit von Hendrik Bessembinder mit dem Titel in „One Hundred Years in the U.S. Stock Markets“.
Inhaltsverzeichnis
1. Die Top-Picks sind 93,9 Jahre börsennotiert
2. Der Burggraben gibt Unternehmen eine starke Marktposition
Bessembinder, ein Professor für Finanzwissenschaften von der Arizona State University, hat insgesamt 29.754 Aktien der vergangenen 100 Jahre ausgewertet, die jemals an den US-Börsen notiert waren. Das Ergebnis: Gerade mal 46 Unternehmen erzeugten bei einer jährlichen Durchschnittsrendite von 13 Prozent die Hälfte der gesamten Vermögensschöpfung von 91 Billionen Dollar — so viel wie alle anderen zusammen. Der breite Markt lag bei 10,1 Prozent.
Die zweite Zahl aus derselben Untersuchung erklärt, warum aus so wenigen so viel wurde: Die Ausnahme-Unternehmen waren im Schnitt 93,9 Jahre lang börsennotiert. Drei Prozentpunkte über dem Markt liefern viele einmal, über 90 Jahre aber fast keine. Der Hebel liegt also nicht in der Höhe der Rendite, sondern in ihrer Dauer.
Die Top-Picks sind 93,9 Jahre börsennotiert
Nun die negative Seite: Die Unternehmen, die solche Ergebnisse erzielen, werden immer weniger. Ein Unternehmen bleibt heute im Schnitt 15 Jahre im S&P 500, 1980 waren es 25. Von den 30 Gründungsmitgliedern des DAX von 1988 sind noch 13 im Index. Aber: Wer hat schon so einen langen Atem, um diesen Langzeiteffekt zu nutzen? Nun, eine Stiftung ist im Prinzip auf die Ewigkeit angelegt, ihr Anlagehorizont damit praktisch unbegrenzt. Und wer mit 40 Jahren für die eigene Altersvorsorge spart, hat auch noch gut 25 Jahre vor sich. Beide könnten diesen Effekt nutzen – auch wenn viele Anleger – auch Stiftungen – oft so tun, als läge ihr Anlagehorizont gerade mal bei 3 Jahre.
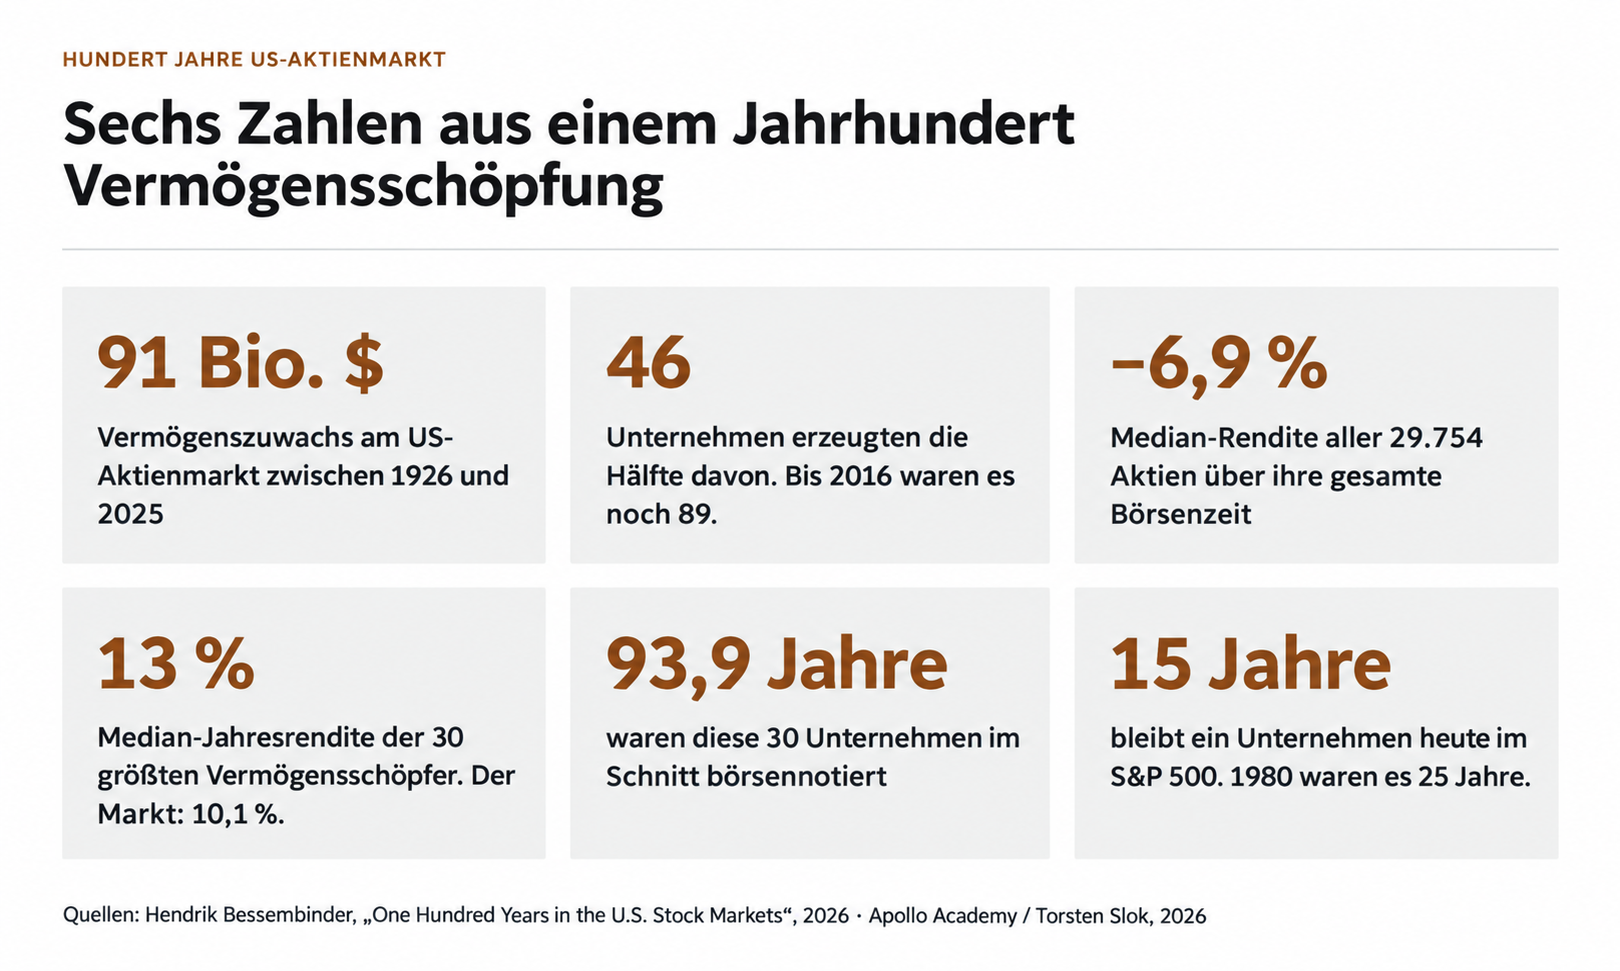
Aber Bessembinders Arbeit hat auch eine bittere Seite, über die wenig und ungerne gesprochen wird: Knapp 60 Prozent aller je notierten Aktien haben über ihre gesamte Börsenzeit nicht mehr abgeworfen als kurzlaufende Staatsanleihen! Die nächsten knapp 40 Prozent haben diesen Rückstand bestenfalls wieder ausgeglichen. Die unteren 96 Prozent aller Unternehmen brachten zusammen also das, was auch Tagesgeld gebracht hätte. Das bedeutet: Wer die Verlierer meidet, hat den größeren Teil der Arbeit bereits hinter sich.
Podcast: Frankfurter Aktientalk
Der Burggraben gibt Unternehmen eine starke Marktposition
Daraus folgt der erste und wichtigere Hebel unseres Ansatzes, den wir auch bei unseren Mandaten wie dem Frankfurter Aktienfonds für Stiftungen und dem Frankfurter UCITS-ETF – Modern Value anwenden: Die Unternehmen, in die wir investieren, müssen eine operative und finanzielle Stabilität nachweisen, damit aus einem Rückschlag nicht gleich ein permanenter Kapitalverlust wird.
Doch neben der Langfristigkeit kommt noch ein zweiter Faktor hinzu: Ein Burggraben um das Geschäftsmodell. Dieser sicher das Unternehmen vor allzu starker Konkurrenz ab. Er entscheidet, wie lange ein Unternehmen mehr verdient als seine Kapitalkosten — und damit, wie lange man an den guten Geschäften teilhaben kann. Ein Burggraben ist nichts anderes als der Grund, warum das bei bestimmten Unternehmen länger dauert. Wechselkosten, Zulassungen, eine installierte Basis — wer diesen Faktoren nicht benennen kann, hat sie vermutlich nicht.
Deshalb steht für uns nicht die Wachstumsrate für das nächste Jahr an erster Stelle, sondern die Frage, warum es dieses Geschäft in zwanzig Jahren noch geben wird. Im Frankfurter Aktienfonds für Stiftungen sind zwei der größten Positionen im 19. Jahrhundert gegründet worden, Münchener Rück und Allianz. Deren Geschäftsmodelle, die rund 140 Jahre und mehrere Systembrüche überstanden haben, verraten etwas über die Burggräben, was sonst keine Kennzahl liefert.
TOP 10 Aktien 2026

Dies ist eine Marketing-Anzeige. Bitte lesen Sie den Prospekt des OGAW und das KIID, bevor Sie eine endgültige Anlageentscheidung treffen. Die Shareholder Value Management AG ist im Rahmen der Anlageberatung gem. § 2 Abs. 2 Nr. 4 WpIG des Fonds ausschließlich auf Rechnung und unter der Haftung der NFS Netfonds Financial Service GmbH, Heidenkampsweg 73, 20097 Hamburg tätig. Die NFS ist ein Wertpapierinstitut gem. § 2 Abs. 1 WpIG und verfügt über die erforderlichen Erlaubnisse der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin).
Bei den dargestellten Szenarien handelt es sich um eine Schätzung der zukünftigen Wertentwicklung, die auf Erkenntnissen aus der Vergangenheit über die Wertentwicklung dieser Anlage und/oder den aktuellen Marktbedingungen beruht und kein exakter Indikator ist. Wie viel Sie tatsächlich erhalten, hängt davon ab, wie sich der Markt entwickelt und wie lange Sie die Anlage/das Produkt halten.